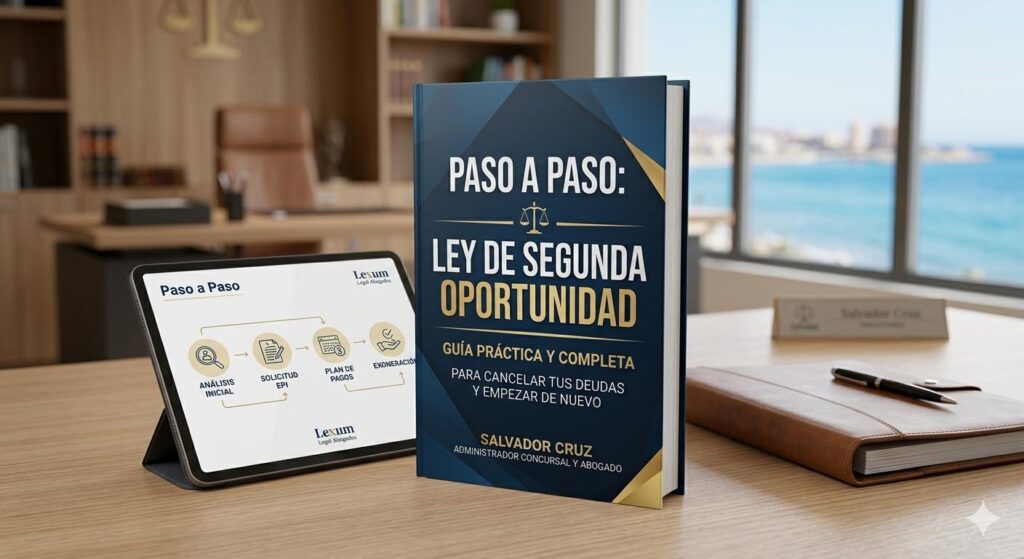
La Ley de Segunda Oportunidad permite a muchas personas cancelar deudas, paralizar embargos y empezar de nuevo económicamente. Conocer el paso a paso Ley segunda oportunidad es fundamental para entender cómo funciona este mecanismo legal y qué requisitos deben cumplirse.
Muchas personas llegan a un punto en el que sienten que no existe salida. Cada mes aumentan los intereses, aparecen llamadas constantes de empresas de recobro y comienzan los procedimientos judiciales. En algunos casos incluso se producen embargos de nómina o bloqueos de cuentas bancarias.
Sin embargo, la legislación española contempla mecanismos legales que permiten cancelar determinadas deudas y ofrecer una nueva oportunidad económica a quienes actúan de buena fe y no pueden afrontar sus obligaciones.
En esta guía explicamos paso a paso cómo funciona la Ley de Segunda Oportunidad, qué requisitos existen, qué deudas pueden cancelarse y qué aspectos deben tenerse en cuenta antes de iniciar el procedimiento.
¿Qué es la Ley de Segunda Oportunidad?
La Ley de Segunda Oportunidad es un mecanismo legal dirigido a personas físicas y autónomos que se encuentran en situación de insolvencia y no pueden hacer frente al pago de sus deudas.
El objetivo principal del procedimiento es permitir que una persona pueda rehacer su vida económica cuando las deudas se han vuelto imposibles de asumir.
Este mecanismo resulta especialmente útil en casos de:
- préstamos personales
- tarjetas revolving
- microcréditos
- descubiertos bancarios
- avales
- deudas derivadas de negocios fallidos
- embargos
- acumulación de créditos financieros
Gracias a este procedimiento, muchas personas logran:
- paralizar embargos
- frenar ejecuciones
- cancelar parte importante de sus deudas
- recuperar estabilidad económica
- empezar de nuevo sin una carga financiera permanente
La Ley de Segunda Oportunidad no pretende beneficiar a quien actúa de mala fe, sino ofrecer una solución real a quienes han llegado a una situación de sobreendeudamiento que no pueden superar por medios ordinarios.
¿Quién puede acogerse a la Ley de Segunda Oportunidad?
Uno de los aspectos más importantes es determinar si la persona cumple los requisitos necesarios para iniciar el procedimiento.
Generalmente pueden acogerse:
- trabajadores por cuenta ajena
- autónomos
- pequeños empresarios
- particulares
- personas avalistas
- familias con sobreendeudamiento
No obstante, es necesario analizar cada caso individualmente.
Entre los requisitos más habituales destacan:
- encontrarse en situación de insolvencia
- no poder afrontar regularmente los pagos
- actuar de buena fe
- no haber sido condenado por determinados delitos económicos
- colaborar con el procedimiento
Muchas personas creen erróneamente que no pueden acogerse porque tienen nómina, vivienda o ingresos. Sin embargo, cada caso debe estudiarse de forma individualizada.
También es frecuente que existan dudas sobre:
- si pueden incluirse microcréditos
- qué ocurre con Hacienda
- si se pierde la vivienda
- cómo afectan los embargos
- qué sucede con los avalistas
Precisamente por eso resulta fundamental recibir asesoramiento jurídico especializado desde el inicio.
GUÍA: PASO A PASO LEY SEGUNDA OPORTUNIDAD
A continuación os explicamos los pasos que deben darse en el asesoramiento jurídico para la realización de la Ley de Segunda Oportunidad:
Paso 1: Analizar todas las deudas
El primer paso consiste en realizar un análisis completo de la situación económica del deudor.
Esta fase es absolutamente esencial porque permite diseñar la estrategia jurídica más adecuada.
Es necesario identificar:
- préstamos personales
- tarjetas de crédito
- tarjetas revolving
- microcréditos
- créditos rápidos
- deudas bancarias
- descubiertos
- deudas con Hacienda
- Seguridad Social
- embargos existentes
- avales firmados
- procedimientos judiciales abiertos
Muchas personas llegan al despacho sin tener claro cuánto deben realmente o cuántos procedimientos tienen iniciados.
En ocasiones aparecen:
- intereses abusivos
- contratos poco transparentes
- cláusulas discutibles
- refinanciaciones encadenadas
- deudas duplicadas
También es habitual encontrar personas atrapadas en cadenas de microcréditos donde solicitan un préstamo para pagar otro anterior.
Analizar correctamente la situación permite:
- conocer el volumen real de deuda
- estudiar riesgos de embargo
- detectar posibles abusos
- valorar alternativas legales
- determinar la viabilidad del procedimiento
Un estudio inicial bien realizado puede marcar completamente la diferencia en el resultado final.
IMPORTANTE: Tras la Sentencia de la Sala de lo Civil del Tribunal Supremo, núm. 260/2026 (STS 436/2026), aquellas deudas que no se especifiquen con la solicitud del concurso quedarán excluidas de la futura solicitud de exoneración del pasivo insatisfecho.
Paso 2: Reunir la documentación necesaria
Una vez analizada la situación económica, el siguiente paso consiste en recopilar toda la documentación necesaria.
Esta fase resulta muy importante porque el procedimiento requiere acreditar correctamente la situación patrimonial y económica del deudor. Hemos decir que según nuestra experiencia, este paso suele ser el más complejo. ¿Y ello por qué? Porque por regla general, muchos clientes que han tramitado con nosotros la Ley de la Segunda Oportunidad, cuentan con diversidad de procedimientos judiciales antiguos que retrasan la recopilación de los mismos.
Entre la documentación más habitual suele encontrarse:
- DNI
- certificado de empadronamiento
- nóminas
- prestaciones
- declaración de la renta
- vida laboral
- extractos bancarios
- contratos de préstamo
- contratos de tarjetas
- documentación de microcréditos
- escrituras
- contratos de alquiler
- recibos
- embargos existentes
- reclamaciones judiciales
- certificados de estar al corriente o no de Hacienda y Seguridad Social.
- en el caso de existir deuda con administraciones públicas, certificados de ausencia de sanciones graves.
- deudas con Hacienda y Seguridad Social
En muchos casos las personas llegan agobiadas y con documentación desordenada después de años acumulando deudas y reclamaciones.
Por ello, organizar correctamente toda la información resulta fundamental para preparar adecuadamente el procedimiento.
Además, esta fase permite detectar:
- posibles irregularidades
- créditos prescritos
- intereses desproporcionados
- cláusulas abusivas
- refinanciaciones perjudiciales
Cuanta más información exista desde el principio, más sólido será el planteamiento jurídico posterior.
Paso 3: Presentar la solicitud
El siguiente paso consiste en iniciar formalmente el procedimiento de Segunda Oportunidad.
Dependiendo de cada caso concreto, el procedimiento puede incluir:
- propuesta de plan de pagos
- liquidación patrimonial
- solicitud de exoneración del pasivo insatisfecho
- negociación con acreedores
En esta fase resulta esencial preparar correctamente toda la documentación y justificar adecuadamente la situación de insolvencia.
Una presentación incompleta puede:
- retrasar el procedimiento
- generar incidencias
- provocar requerimientos judiciales
- dificultar el resultado final
Por ello, contar con asesoramiento jurídico especializado es especialmente importante.
Además, durante esta fase muchas personas sienten un gran alivio psicológico, ya que por primera vez comienzan a ver una salida real a una situación que llevaba años deteriorando su vida económica y personal.
Paso 4: Paralización de embargos y ejecuciones
Uno de los aspectos que más preocupa a quienes tienen deudas es el riesgo de sufrir embargos.
Muchas personas llegan al procedimiento cuando ya padecen:
- embargos de nómina
- bloqueos bancarios
- ejecuciones judiciales
- reclamaciones constantes
- presión de financieras
- amenazas de procedimientos monitorios
La situación puede llegar a ser extremadamente angustiosa.
Es habitual que los afectados:
- no puedan afrontar gastos básicos
- tengan miedo constante a revisar el banco
- sufran ansiedad económica
- acumulen más deuda para intentar sobrevivir
En determinados supuestos, la Ley de Segunda Oportunidad permite paralizar ejecuciones y embargos mientras se tramita el procedimiento.
Esto puede ofrecer un importante respiro económico y psicológico al deudor.
Por ello, actuar con rapidez resulta fundamental. Muchas personas esperan demasiado tiempo antes de buscar ayuda legal, y mientras tanto:
- aumentan los intereses
- aparecen más reclamaciones
- empeora la situación financiera
- se incrementa la presión económica
Cuanto antes se estudie el caso, mayores posibilidades existirán de proteger la situación económica del afectado.
Paso 5: Cancelación de las deudas
La finalidad principal de la Ley de Segunda Oportunidad es conseguir la exoneración o cancelación de las deudas.
Una vez finalizado el procedimiento y cumplidos los requisitos legales, el deudor puede obtener la liberación de gran parte de sus obligaciones económicas.
Esto supone para muchas personas:
- dejar atrás años de presión financiera
- recuperar tranquilidad
- evitar seguir acumulando intereses
- salir de situaciones de insolvencia permanente
- empezar una nueva etapa económica
En numerosos casos, las personas llegan completamente agotadas tras años intentando pagar préstamos imposibles, refinanciaciones continuas o intereses abusivos.
La cancelación de deudas puede convertirse en un verdadero punto de inflexión para recuperar estabilidad personal y familiar.
¿Qué deudas se pueden cancelar?
Una de las preguntas más frecuentes es qué tipo de deudas pueden incluirse en el procedimiento.
Generalmente pueden verse afectadas:
- préstamos personales
- tarjetas revolving
- créditos rápidos
- microcréditos
- descubiertos bancarios
- avales
- deuda privada
- financiación al consumo
No obstante, determinadas deudas pueden tener limitaciones legales o tratamientos especiales.
Especialmente relevantes son:
- Hacienda
- Seguridad Social
- pensiones alimenticias
Cada situación debe analizarse individualmente porque no todos los casos son iguales.
Además, en muchos procedimientos también se estudian posibles abusos bancarios relacionados con:
- intereses usurarios
- revolving
- refinanciaciones abusivas
- cláusulas poco transparentes
Por ello, el análisis previo resulta esencial.
¿Cuánto tarda la Ley de Segunda Oportunidad?
La duración del procedimiento depende de numerosos factores, si es un concurso sin masa o concurso con liquidación de activos.
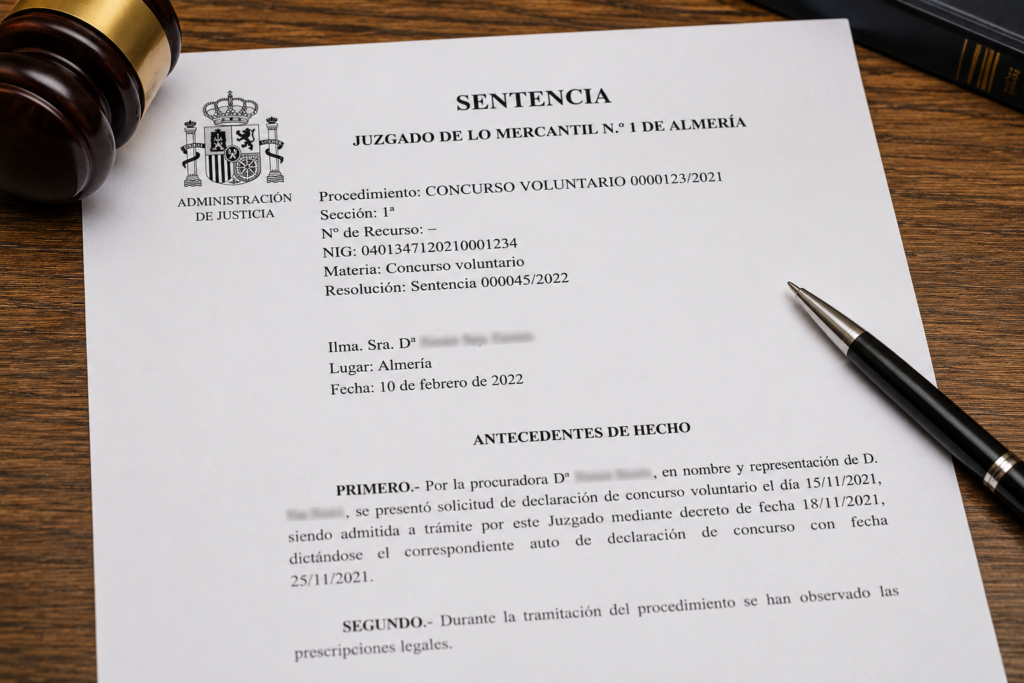
Si hablamos de un concurso sin masa y siempre teniendo en cuenta que los Juzgados de lo Mercantil de Almería no requieran información adicional pueden despacharse en unos 4-5 meses.
Si existe concurso con liquidación de bienes, todo depende, de la celeridad que lleve a cabo el Administrador concursal, así como en el momento de la liquidación del activo exista personas interesadas en la compra de los mismos o deban llevarse a subastas judiciales.
Entre ellos:
- complejidad del caso
- número de acreedores
- existencia de bienes
- volumen de documentación
- procedimientos judiciales previos
- situación patrimonial
- carga de trabajo del juzgado
En algunos casos el procedimiento puede prolongarse varios meses.
Sin embargo, muchas personas valoran especialmente que desde el inicio comienzan a recuperar cierto control sobre su situación económica.
Además, cuanto antes se inicie:
- antes pueden frenarse embargos
- antes se estabiliza la situación
- antes puede avanzarse hacia la cancelación de las deudas
Esperar demasiado tiempo suele empeorar considerablemente el problema económico.
¿Puedo perder mi vivienda?
Esta es probablemente una de las cuestiones que más preocupa a quienes valoran acogerse a la Ley de Segunda Oportunidad.
La respuesta depende de muchos factores:
- valor de la vivienda
- situación hipotecaria
- ingresos familiares
- patrimonio
- capacidad económica
- tipo de procedimiento
Cada caso debe estudiarse individualmente.
Muchas personas creen erróneamente que iniciar el procedimiento implica automáticamente perder la vivienda, pero la realidad jurídica puede ser mucho más compleja.
Por ello, antes de tomar decisiones importantes resulta imprescindible analizar detalladamente la situación patrimonial y estudiar todas las alternativas legales disponibles.
Errores frecuentes en la Ley de Segunda Oportunidad
Existen errores muy habituales que pueden empeorar considerablemente la situación del deudor.
Entre los más frecuentes destacan:
Esperar demasiado tiempo
Muchas personas intentan aguantar durante años antes de buscar ayuda jurídica.
Mientras tanto:
- aumentan intereses
- aparecen más embargos
- se acumulan ejecuciones
- empeora la insolvencia
Solicitar más microcréditos
Es uno de los problemas más habituales.
Muchas personas terminan atrapadas en una espiral de:
- créditos rápidos
- refinanciaciones
- préstamos para pagar otros préstamos
Esto suele agravar enormemente la situación financiera.
Ignorar notificaciones judiciales
No abrir cartas judiciales o ignorar reclamaciones no hace desaparecer el problema.
Al contrario:
- pueden iniciarse ejecuciones
- aparecer embargos
- aumentar costas e intereses
Firmar acuerdos sin asesoramiento
En ocasiones algunas entidades ofrecen refinanciaciones o acuerdos que pueden resultar muy perjudiciales a largo plazo.
Por ello, siempre es recomendable revisar cualquier propuesta antes de firmarla.
Ocultar información económica
La transparencia resulta fundamental dentro del procedimiento.
Ocultar bienes, ingresos o documentación puede generar graves problemas jurídicos.
IMPORTANTE: Tras las Sentencias del Tribunal Supremo de Febrero de 2026, el requisito de deudor de buena fe se endurece, en la medida de que, el sobreendeudamiento no debe ser producido por acciones irresponsables del deudor. Por ejemplo, un deudor vuelve a sobre endeudarse para comprarse un bien que no es de primera necesidad.
La importancia del asesoramiento jurídico especializado
Cada situación económica es diferente.
No es lo mismo:
- una deuda puntual
- una situación de insolvencia prolongada
- un autónomo
- una familia con hipoteca
- una persona avalista
- alguien con múltiples microcréditos
Por ello, el asesoramiento personalizado resulta fundamental.
Un estudio jurídico adecuado permite:
- valorar riesgos
- diseñar estrategia
- proteger derechos
- analizar viabilidad
- estudiar posibles abusos bancarios
- plantear soluciones reales
Además, muchas personas necesitan no solo una solución jurídica, sino también recuperar tranquilidad después de años de presión económica constante.
¿Necesitas ayuda con la Ley de Segunda Oportunidad?
Si atraviesas una situación de sobreendeudamiento, embargos o dificultades económicas, es importante actuar cuanto antes y conocer todas las opciones legales disponibles.
Un análisis personalizado puede ayudarte a conocer:
- si puedes acogerte a la Ley de Segunda Oportunidad
- qué deudas podrían cancelarse
- cómo paralizar embargos
- qué opciones existen en tu caso
- qué riesgos debes tener en cuenta
La rapidez puede ser clave para evitar que la situación económica siga empeorando.
Si quieres puedes realizar nuestro formulario/test ley de la segunda oportunidad en el cual únicamente tendrás que marcar tu situación personal, económica, laboral, etc. y puedes dejarnos tu email o teléfono para contactar contigo y concertar una cita.
Si prefieres que alguien revise tu caso antes de dar el primer paso: soy abogado especialista en cancelación de deudas en Almería y administrador concursal nombrado por los juzgados.